

Dunia perpajakan Indonesia tengah mengalami transformasi besar dengan hadirnya Coretax System. Sistem administrasi perpajakan ini dirancang untuk menyederhanakan proses kepatuhan bagi wajib pajak, termasuk Wajib Pajak (WP) Badan. Salah satu momen krusial dalam penggunaan Coretax adalah saat pelaporan SPT Tahunan PPh Badan.
Bagi perusahaan, menentukan tarif pajak yang benar bukan sekadar formalitas, melainkan kewajiban hukum untuk memastikan akurasi beban pajak yang dibayarkan. Di dalam aplikasi Coretax, Direktorat Jenderal Pajak (DJP) telah menyediakan fitur dropdown khusus yang memuat empat opsi tarif PPh. Pemilihan opsi yang tepat ini menjadi kunci agar pelaporan tidak tertolak atau memicu pemeriksaan di kemudian hari.
Memahami Antarmuka Coretax untuk WP Badan
Sebelum masuk ke detail tarif, penting untuk mengetahui di mana pilihan ini berada. Di dalam sistem Coretax, Wajib Pajak Badan atau Bentuk Usaha Tetap (BUT) dapat menemukan menu pilihan tarif pada bagian Penghitungan PPh. Secara spesifik, opsi ini terletak pada Submenu Induk SPT bagian D angka 11.
Saat Rekan mengeklik menu tersebut, sistem akan menampilkan empat pilihan yang harus disesuaikan dengan profil dan kondisi keuangan perusahaan Rekan. Berikut adalah rinciannya:
Tarif Ketentuan Umum (Pasal 17 ayat (1) huruf b UU PPh) – 22%
Opsi pertama adalah tarif standar atau tarif umum yang berlaku bagi mayoritas perusahaan besar di Indonesia. Berdasarkan UU PPh, tarif yang ditetapkan saat ini adalah sebesar 22%. Siapa yang menggunakan tarif ini?
- Wajib Pajak Dalam Negeri dengan Peredaran Bruto di atas Rp50 Miliar: Jika omzet perusahaan Rekan dalam satu tahun pajak sudah melampaui angka Rp50 miliar, maka Rekan wajib menggunakan tarif umum ini tanpa fasilitas pengurangan.
- Bentuk Usaha Tetap (BUT): Semua BUT, tanpa memandang jumlah peredaran brutonya, secara otomatis masuk ke dalam kategori tarif ketentuan umum ini.
Dalam Coretax, jika perusahaan Rekan masuk dalam kategori “kakap” atau merupakan perwakilan perusahaan asing (BUT), pastikan memilih opsi ini agar perhitungan pajak sesuai dengan ketentuan undang-undang yang berlaku.
Tarif Fasilitas Penurunan Tarif (Pasal 17 ayat (2b) UU PPh) – 19% (22%-3%)
Pemerintah memberikan insentif berupa penurunan tarif bagi perusahaan yang “melantai” di bursa saham (Go Public). Ini adalah bentuk apresiasi bagi transparansi dan akuntabilitas perusahaan terbuka. Tidak semua perusahaan terbuka bisa langsung menggunakan tarif ini. Berdasarkan PMK 40/2023, ada syarat ketat yang harus dipenuhi:
- Berstatus sebagai Wajib Pajak Badan Dalam Negeri berbentuk Perseroan Terbuka (Tbk).
- Minimal 40% dari jumlah keseluruhan saham yang disetor dicatatkan dan diperdagangkan di bursa efek di Indonesia.
- Memenuhi persyaratan tertentu terkait kepemilikan saham oleh pihak-pihak tertentu (minimal 300 pihak dengan kepemilikan kurang dari 5%).
Jika perusahaan Rekan memenuhi kriteria insentif ini, pastikan memilih opsi kedua di Coretax untuk menikmati tarif yang lebih rendah 3% dari tarif umum.
Tarif Fasilitas Pasal 31E UU PPh
Ini adalah opsi yang paling sering digunakan oleh pelaku usaha skala menengah dan UMKM berbentuk badan. Fasilitas Pasal 31E memberikan pengurangan tarif sebesar 50% yang dikenakan atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai dengan Rp4,8 miliar.
Ketentuan Penggunaan:
- Dapat digunakan oleh WP Badan Dalam Negeri dengan peredaran bruto (omzet) sampai dengan Rp50 miliar.
- Fasilitas ini juga berlaku bagi WP Badan yang merupakan pelaku UMKM dengan omzet di bawah Rp4,8 miliar.
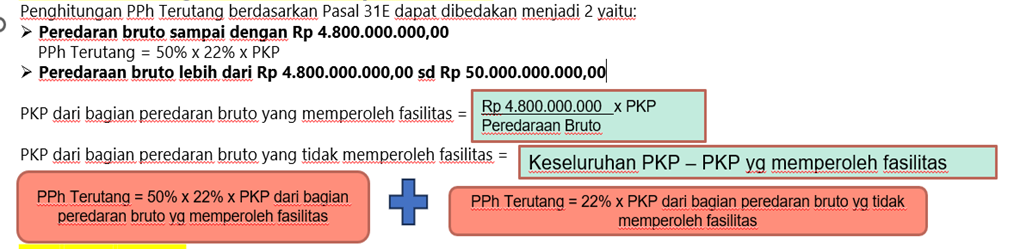
DJP menekankan bahwa bagi WP Badan UMKM, pilihan tarif Pasal 31E pada Coretax hanya digunakan untuk keperluan teknis pengisian aplikasi dan tidak mengubah ketentuan substansi tarif yang berlaku. Dengan kata lain, sistem membantu mengarahkan penghitungan otomatis agar Wajib Pajak mendapatkan hak fasilitasnya sesuai peraturan.
Tarif Pajak Lainnya (Kontrak Kerja Sama & Perjanjian Khusus)
Opsi keempat disediakan untuk mengakomodasi Wajib Pajak yang memiliki skema penghitungan pajak tersendiri berdasarkan kontrak atau perjanjian khusus dengan pemerintah Indonesia.
Siapa yang menggunakan tarif ini? Umumnya, kategori ini diisi oleh perusahaan-perusahaan di sektor ekstraktif, seperti:
- Pertambangan Mineral dan Batu Bara: Perusahaan yang beroperasi berdasarkan Kontrak Karya (KK) atau Perjanjian Karya Pengusahaan Pertambangan Batubara (PKP2B).
- Sektor Migas: Perusahaan yang tunduk pada Kontrak Bagi Hasil (Production Sharing Contract).
Dalam kontrak-kontrak lama (Lex Specialis), tarif pajak seringkali sudah dipatok tetap ( nailed-down) sepanjang masa kontrak, yang mungkin berbeda dengan tarif umum 22%. Jika perusahaan Rekan berada di bawah payung hukum kontrak seperti ini, pilihlah “Tarif Pajak Lainnya”.
Mengapa Harus Teliti Memilih di Coretax?
Hadirnya Coretax bertujuan untuk memberikan kepastian hukum dan kemudahan bagi Wajib Pajak. Namun, keakuratan sistem sangat bergantung pada input data yang dilakukan oleh pengguna. Jika Rekan salah memilih tarif, jumlah PPh Terutang pada SPT akan menjadi keliru (bisa terjadi Kurang Bayar yang terlalu besar atau justru Lebih Bayar yang tidak semestinya).
Coretax juga memiliki kemampuan validasi data. Jika data profil perusahaan Rekan tidak sinkron dengan pilihan tarif, hal ini bisa menghambat proses submit SPT. Dengan memilih tarif yang sesuai, Rekan menunjukkan itikad baik dalam mematuhi ketentuan perpajakan, yang pada akhirnya akan meningkatkan tax trust perusahaan di mata otoritas pajak.
Kesimpulan
Transisi menuju Coretax System menuntut Wajib Pajak Badan untuk lebih memahami profil perpajakannya sendiri. Keempat opsi tarif yang tersedia—mulai dari tarif umum 22%, tarif insentif Tbk 19%, fasilitas Pasal 31E untuk omzet di bawah Rp50 M, hingga tarif khusus bagi sektor kontrak pertambangan—telah disusun secara sistematis untuk memfasilitasi berbagai jenis badan usaha.
Sebagai langkah antisipasi, pastikan bagian keuangan atau konsultan pajak Rekan telah memverifikasi omzet tahunan dan status hukum perusahaan sebelum login ke Coretax. Dengan memahami navigasi di submenu Induk SPT Bagian D angka 11, pelaporan SPT Tahunan Rekan akan berjalan lebih lancar, cepat, dan akurat.